Fonds Barnier 2026 : qui y a droit, quels montants, comment monter le dossier
- D'où vient l'argent du fonds Barnier
- Les deux portes d'entrée, et pourquoi il faut savoir laquelle est la vôtre
- Premier cadre : votre commune a un PPRN approuvé
- Second cadre : un diagnostic de vulnérabilité porté par un PAPI
- Les taux et les plafonds en 2026
- Quels travaux passent, et lesquels ne passent pas
- Monter le dossier : l'ordre des étapes est la vraie difficulté
- Le cas particulier des communes retenues dans l'expérimentation MIRAPI
- Et si vous n'êtes éligible à rien
- Questions fréquentes sur le fonds Barnier
- Le fonds Barnier finance-t-il un batardeau de porte ?
- Puis-je commander le matériel puis demander la subvention ?
- Combien de temps faut-il compter entre le dépôt et le versement ?
- Suis-je obligé d'être assuré pour y avoir droit ?
- Les sacs et les boudins anti-inondation sont-ils subventionnés ?
- Et si ma commune n'a pas de PPRI ?
Beaucoup de propriétaires en zone inondable renoncent à se protéger pour une raison simple : un batardeau de porte correct coûte plusieurs centaines d'euros, et une maison a rarement une seule ouverture à traiter. Ce que presque personne ne sait, c'est que l'État dispose d'un fonds qui peut prendre en charge 80 % de la facture. Il existe depuis 1995, il est alimenté par vos propres cotisations d'assurance, et il reste très largement sous-utilisé par les particuliers.
Voici ce qu'il finance réellement en 2026, à quelles conditions, et dans quel ordre il faut s'y prendre. Car l'erreur la plus fréquente ne porte pas sur le dossier lui-même : elle consiste à commander le matériel avant de l'avoir déposé.
D'où vient l'argent du fonds Barnier
Son nom officiel est le Fonds de prévention des risques naturels majeurs, le FPRNM. Il a été créé par la loi Barnier du 2 février 1995, d'où son surnom. Sa ressource ne vient pas de l'impôt mais de votre contrat d'assurance : chaque multirisque habitation comporte une cotisation obligatoire dite surprime catastrophes naturelles, et une fraction de cette surprime alimente le fonds.
Cette surprime a changé d'échelle récemment. L'arrêté du 22 décembre 2023 l'a portée de 12 % à 20 % de la cotisation sur les contrats habitation et dommages aux biens professionnels, et de 6 % à 9 % sur les contrats automobile, avec effet au 1er janvier 2025. Autrement dit, vous payez déjà pour ce fonds, davantage qu'avant. Côté dotation, le projet de loi de finances pour 2026 maintient le fonds à 300 millions d'euros d'autorisations d'engagement, selon les travaux budgétaires du Sénat, dont plus de la moitié part chaque année sur l'aléa inondation.
La raison de cette montée en puissance se lit dans les chiffres de la sinistralité. France Assureurs a chiffré à 5 milliards d'euros le coût des événements naturels pour la profession en 2024, dans son étude publiée le 26 mars 2025. Les seules inondations du Nord et du Pas-de-Calais, entre novembre 2023 et janvier 2024, en représentent 430 millions. Et l'exposition est large : l'évaluation préliminaire des risques d'inondation du ministère de la Transition écologique dénombre environ 17 millions d'habitants exposés au débordement de cours d'eau, 1,4 million à la submersion marine, et plus de 9 millions d'emplois concernés.
Les deux portes d'entrée, et pourquoi il faut savoir laquelle est la vôtre
C'est le point que la plupart des articles sur le sujet escamotent. Le fonds ne subventionne pas des travaux parce qu'ils sont utiles. Il les subventionne parce qu'ils ont été prescrits, dans un cadre précis. Il y a deux cadres possibles, et un seul vous concerne.
Premier cadre : votre commune a un PPRN approuvé
Le plan de prévention des risques naturels, souvent appelé PPRI quand il porte sur les inondations, est un document opposable qui découpe la commune en zones et fixe des règles par zone. Quand son règlement impose au propriétaire des mesures de réduction de la vulnérabilité, par exemple l'obturation des ouvertures basses jusqu'à une cote donnée ou la création d'une zone refuge, ces travaux deviennent éligibles.
Le mot à retenir est "impose". Si le règlement du PPRI se contente de recommander une mesure, elle ne passe pas. Vous saurez à quoi vous en tenir en consultant le règlement de votre PPRI, accessible sur le site de la préfecture et sur Géorisques, où une simple recherche par adresse vous indique si votre parcelle est couverte par un plan et dans quelle zone.
Second cadre : un diagnostic de vulnérabilité porté par un PAPI
Depuis la loi de finances pour 2019, il n'est plus indispensable d'avoir un PPRI. Si votre collectivité porte un programme d'actions de prévention des inondations, un PAPI, et que ce programme prévoit une campagne de diagnostics de vulnérabilité des habitations, les travaux préconisés par le diagnostic réalisé chez vous deviennent éligibles. Le diagnostic lui-même est subventionné à 50 %.
C'est souvent la voie la plus accessible, et la moins connue. Elle suppose en revanche qu'une collectivité ait lancé la démarche sur votre bassin, ce que la mairie ou le syndicat de bassin sait vous dire immédiatement.
Les taux et les plafonds en 2026
Le cadre juridique actuel tient dans trois textes : l'article L. 561-3 du code de l'environnement, le décret n° 2021-518 du 29 avril 2021 qui a créé l'article D. 561-12-7, et l'arrêté du 23 septembre 2021 qui fixe la liste des travaux éligibles dans le cadre d'un PAPI, en remplacement d'un arrêté de 2019 abrogé. Voici ce qu'il en résulte, tel que le portail public Géorisques le présente.
| Situation | Taux | Plafonds |
|---|---|---|
| Habitation, travaux imposés par un PPR | 80 % | 36 000 € par bien, et 10 % de la valeur vénale |
| Habitation, travaux issus d'un diagnostic inscrit dans un PAPI | 80 % | 36 000 € par bien, et 50 % de la valeur vénale |
| Bien à usage professionnel (petite entreprise) | 40 % | 10 % de la valeur vénale du bien |
| Diagnostic de vulnérabilité | 50 % | selon le cadre |
Deux précisions utiles. Le plafond exprimé en pourcentage de la valeur vénale se calcule sur la valeur du bien à la date d'approbation du PPR, ou à la date de signature de la convention PAPI selon le cadre. Et la subvention se calcule déduction faite des indemnités d'assurance déjà perçues pour les mêmes travaux, ce qui évite d'être indemnisé deux fois après un sinistre.
Sur un projet courant, par exemple deux ouvertures à équiper et une grille d'aération basse à traiter, on parle d'un reste à charge divisé par cinq. C'est ce qui fait basculer une décision.
Quels travaux passent, et lesquels ne passent pas
La liste réglementaire comporte une petite vingtaine de types de travaux pour les habitations. Géorisques cite explicitement les barrières anti-inondation, autrement dit les batardeaux, parmi les travaux financés, aux côtés de la zone refuge et du rehaussement des équipements techniques comme la chaudière ou la pompe à chaleur.
Entrent typiquement dans la liste :
- les obturations amovibles des ouvertures, portes, portes-fenêtres, portes de garage, soupiraux ;
- les équipements fixes ou mobiles d'étanchéité des ouvertures basses et des grilles d'aération ;
- les clapets anti-retour sur les évacuations, pour bloquer le refoulement des réseaux ;
- la création d'une zone refuge accessible de l'intérieur ;
- le rehaussement ou la mise hors d'eau des installations électriques et de chauffage ;
- l'ancrage des cuves et des objets flottants, et l'imperméabilisation ponctuelle des fissures.
Pour les locaux professionnels, la liste s'élargit au déplacement de matériel hors zone inondable et aux barrières périphériques de site.
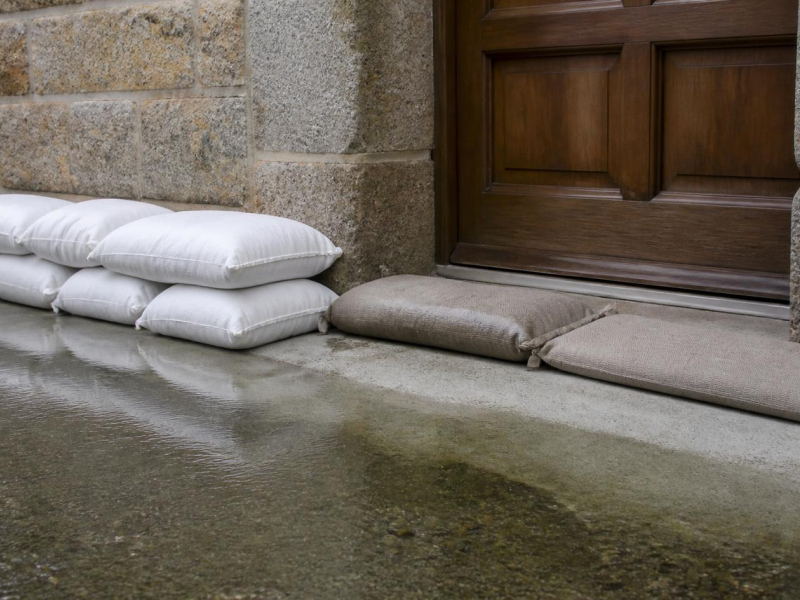
En revanche, deux refus classiques méritent d'être connus. D'abord, une remise en état à l'identique après sinistre n'est pas un travail de réduction de la vulnérabilité : si vous reposez le même parquet au même niveau, ce n'est pas finançable. Ensuite, les consommables ne sont pas des travaux. Les sacs absorbants et les boudins de seuil sont d'excellents moyens de gagner du temps pendant une alerte, et une maison exposée a tout intérêt à en garder en réserve, mais ils relèvent de l'équipement de crise, pas du dossier de subvention. Autant le savoir avant de les inscrire dans un devis destiné à la préfecture.
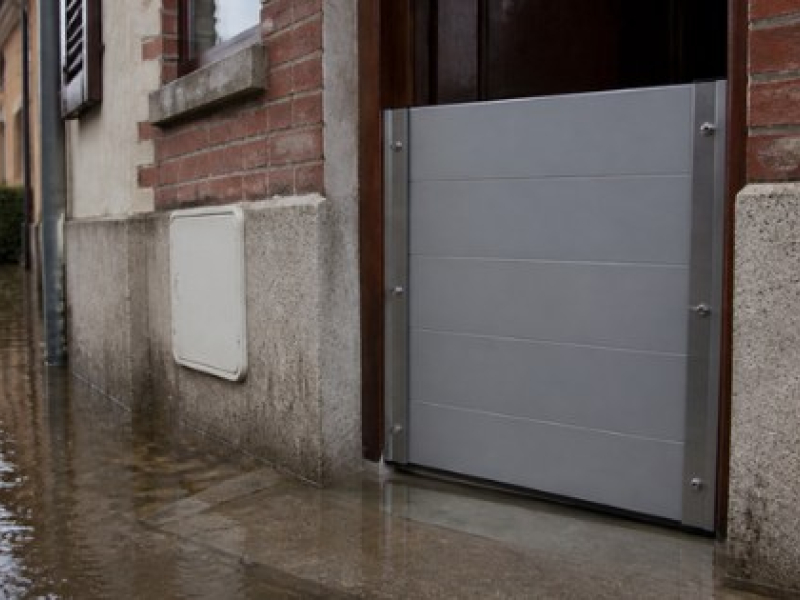
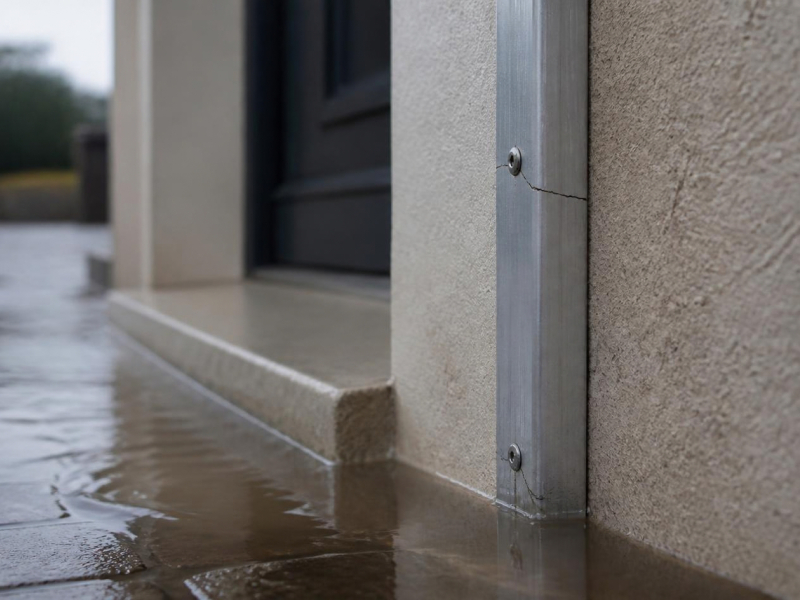
Un mot sur le matériel lui-même, puisque c'est ce que le dossier décrit. Les batardeaux qui se calent par pression dans l'encadrement, sans perçage ni travaux de maçonnerie, présentent un avantage précis dans ce contexte : ils n'exigent ni autorisation d'urbanisme ni accord de copropriété, ce qui allège d'autant le dossier. Pour un locataire ou un copropriétaire, c'est souvent la seule solution praticable.
Monter le dossier : l'ordre des étapes est la vraie difficulté
La règle qui coûte le plus cher aux particuliers tient en une phrase : le dossier doit être complet avant le démarrage du projet, sauf dérogation. Une commande passée avant le dépôt, et la dépense n'est plus subventionnable. Voici l'ordre à respecter.
- Vérifier votre situation : zonage sur Géorisques, règlement du PPRI en préfecture, ou existence d'un PAPI auprès de la mairie ou du syndicat de bassin.
- Faire réaliser le diagnostic de vulnérabilité si vous relevez de la voie PAPI. C'est la première phase, et elle conditionne la suite.
- Réunir les devis détaillés, les justificatifs de propriété, l'attestation d'assurance et, le cas échéant, le décompte des indemnités déjà perçues.
- Déposer le dossier en préfecture, qui le transmet à la direction départementale des territoires, la DDT ou DDTM. Outre-mer, c'est la DEAL.
- Attendre l'accusé de réception. Le préfet dispose de deux mois pour vous indiquer que le dossier est complet ou réclamer des pièces, le délai étant alors suspendu. Sans réponse au terme des deux mois, le dossier est réputé complet. Attention, cet accusé de réception ne vaut pas promesse de subvention.
- Attendre la décision. Les commissions compétentes se réunissent trois fois par an : un dossier déposé en octobre se décide rarement avant le printemps suivant.
- Réaliser les travaux, puis déposer la déclaration d'achèvement et la demande de mise en paiement.
Le calendrier explique pourquoi un dossier déposé à l'automne, en pleine saison des crues, protège rarement la maison le même hiver. C'est précisément la raison pour laquelle beaucoup de foyers s'équipent d'abord d'un dispositif immédiatement opérationnel, puis montent le dossier pour l'équipement définitif. Les deux démarches ne s'opposent pas.
Le cas particulier des communes retenues dans l'expérimentation MIRAPI
MIRAPI, pour "mieux reconstruire après inondation", est un dispositif prévu par l'article 224 de la loi de finances pour 2021, du 29 décembre 2020, et déployé d'abord dans les communes sinistrées du Pas-de-Calais. Son principe : dans une commune désignée par arrêté ministériel et reconnue en état de catastrophe naturelle pour inondation depuis moins d'un an, le diagnostic de vulnérabilité et les travaux qui en découlent sont accompagnés à 80 %, sans qu'un PPRI ou un PAPI soit nécessaire. Les aléas visés sont le débordement de cours d'eau, le ruissellement et la remontée de nappe ; la submersion marine en est exclue.
Deux réserves importantes. Ce n'est accessible que dans les communes expressément retenues, et il s'agit d'une expérimentation dont le terme était fixé au 26 septembre 2026. Si votre commune a été sinistrée récemment, la question à poser à la mairie est donc simple : sommes-nous concernés, et sous quel dispositif aujourd'hui.
Et si vous n'êtes éligible à rien
C'est le cas de beaucoup de foyers, notamment ceux exposés au ruissellement urbain ou à la remontée de nappe hors de tout zonage réglementaire. L'absence de subvention ne change rien au risque, et quelques repères de coût aident à décider.
Un clapet anti-retour sur une évacuation de 110 mm se pose à la main pour 128,70 € TTC et traite le refoulement, qui reste la cause la plus fréquente d'inondation de cave. Une grille d'aération basse devient étanche en quelques secondes avec un Ventguard à 70,80 € TTC, ou se remplace par une brique d'aération à flotteur qui se ferme seule quand l'eau monte, à 107,40 € TTC. Côté ouvertures, un kit de barrière modulable pour une porte de 1,40 m démarre à 331,20 € TTC, et un batardeau certifié de 68 cm de hauteur utile est à 780,00 € TTC. Nos prix sont indiqués TTC et nos stocks sont en France, ce qui compte quand une alerte est annoncée : la livraison standard prend 3 à 6 jours, et l'express 24 h est à 19,90 € TTC pour une commande passée avant 11 h.
Pour vérifier votre propre situation avant de vous lancer, notre page dédiée au fonds Barnier et aux subventions anti-inondation détaille les conditions et les pièces à réunir. Les communes, bailleurs et entreprises trouveront les modalités de devis, de facturation et de mandat administratif sur notre page protection inondation pour les professionnels et les collectivités, Chorus Pro compris. Importateur depuis 2013, nous dimensionnons aussi les projets multi-ouvertures sur plan.
Questions fréquentes sur le fonds Barnier
Le fonds Barnier finance-t-il un batardeau de porte ?
Oui, à condition que l'installation soit prescrite dans le cadre prévu par la réglementation. Géorisques cite explicitement les barrières anti-inondation parmi les travaux de réduction de la vulnérabilité finançables. Un batardeau acheté de votre propre initiative, sans prescription d'un PPRN ni diagnostic inscrit dans un PAPI, n'ouvre droit à aucune subvention.
Puis-je commander le matériel puis demander la subvention ?
Non, et c'est l'erreur la plus coûteuse. Le dossier doit être complet avant le démarrage du projet, sauf dérogation expresse. Une dépense engagée avant le dépôt est perdue pour la subvention.
Combien de temps faut-il compter entre le dépôt et le versement ?
Comptez plusieurs mois. Le préfet dispose de deux mois pour accuser réception du caractère complet du dossier, et les commissions compétentes se réunissent trois fois par an. Le versement n'intervient qu'après réalisation des travaux et dépôt de la déclaration d'achèvement.
Suis-je obligé d'être assuré pour y avoir droit ?
Le bien doit être couvert par un contrat d'assurance, puisque le fonds est alimenté par la surprime catastrophes naturelles de ces contrats. Rappelons au passage qu'une reconnaissance de catastrophe naturelle laisse à votre charge une franchise légale, fixée par le code des assurances à 380 € pour une habitation en cas d'inondation.
Les sacs et les boudins anti-inondation sont-ils subventionnés ?
Non. Ce sont des consommables et des équipements de crise, pas des travaux de réduction de la vulnérabilité au sens de la réglementation. Ils gardent tout leur intérêt pour une protection immédiate pendant une alerte, mais ils n'ont pas leur place dans un dossier de subvention.
Et si ma commune n'a pas de PPRI ?
Depuis la loi de finances pour 2019, l'absence de PPRI n'est plus bloquante : la voie du diagnostic de vulnérabilité inscrit dans un programme d'actions de prévention des inondations reste ouverte. Renseignez-vous auprès de votre mairie ou de votre syndicat de bassin pour savoir si une campagne de diagnostics est en cours.
Partager ce contenu