


Zone inondable : évaluer son risque et choisir entre protection jetable et réuti
Zone inondable : évaluer son risque et choisir entre protection jetable et réutilisable
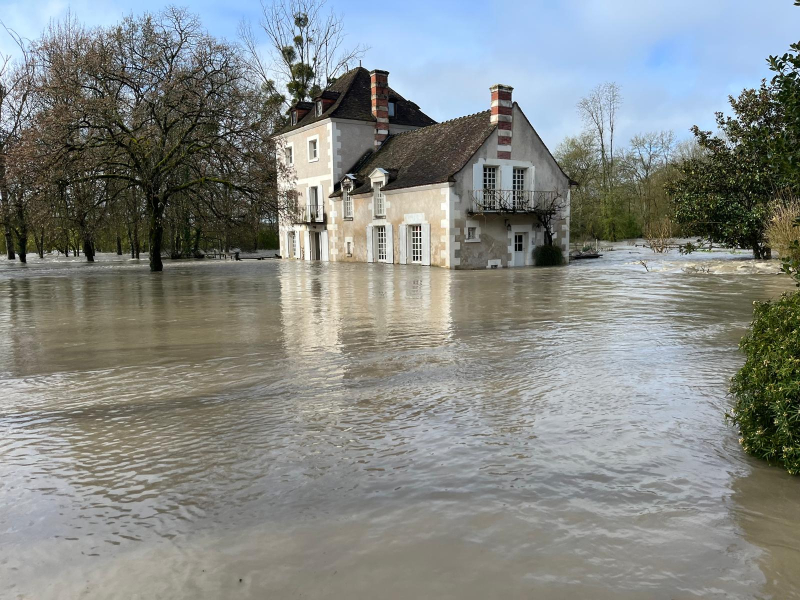
L'inondation est le premier risque naturel en France. Environ 17 millions de personnes sont exposées au débordement d'un cours d'eau, sans compter le ruissellement urbain et les remontées de nappe, qui touchent des communes qu'on ne croyait pas concernées.
Mais « être en zone inondable » ne veut pas dire grand-chose tant qu'on n'a pas répondu à trois questions distinctes. C'est le sujet de cet article : savoir ce que vous risquez vraiment, puis choisir un équipement proportionné — jetable ou réutilisable selon les cas.
Trois mots qu'on confond en permanence
L'aléa : ce que l'eau peut faire
L'aléa, c'est le phénomène lui-même : une crue de rivière, un ruissellement de voirie, une remontée de nappe phréatique, une submersion marine. Il se caractérise par une hauteur d'eau, une vitesse de courant et une durée.
Vous n'avez aucune prise sur l'aléa. Il dépend de la pluviométrie, du bassin versant, de l'imperméabilisation des sols en amont. C'est une donnée qui s'impose à vous.
La vulnérabilité : ce que vous avez à perdre
La vulnérabilité, c'est votre exposition à ce phénomène. Une chaudière au sous-sol, un tableau électrique à 40 cm du sol, un stock au rez-de-chaussée, une porte de garage donnant sur une rue en pente.
C'est là que tout se joue, parce que c'est le seul paramètre sur lequel vous pouvez agir.
Le risque : le croisement des deux
Le risque naît de la rencontre entre un aléa et une vulnérabilité. Une crue d'un mètre dans un champ, c'est un aléa sans risque. La même crue dans un pavillon avec cave habitée, c'est un sinistre à plusieurs dizaines de milliers d'euros.
Deux maisons de la même rue peuvent donc avoir un risque très différent. L'une a son compteur électrique en hauteur et un garage surélevé de trois marches ; l'autre a un accès de plain-pied et une buanderie en sous-sol.
Connaître son aléa : quatre sources
Géorisques
Le portail public georisques.gouv.fr affiche, à l'adresse près, les risques recensés : inondation, remontée de nappe, retrait-gonflement des argiles, cavités. C'est le premier réflexe, et c'est gratuit.
Le PPRI de votre commune
Le Plan de Prévention du Risque Inondation classe le territoire en zones — souvent rouge, bleue, blanche — et fixe des règles de construction. Il indique surtout une cote de référence : la hauteur d'eau retenue pour dimensionner les protections. C'est le chiffre le plus utile de tout le dossier. Il se consulte en mairie ou sur le site de la préfecture.
Toutes les communes n'ont pas de PPRI. Certaines relèvent d'un PAPI, un programme d'actions de prévention des inondations, qui peut inclure un diagnostic de vulnérabilité de votre bien.
L'état des risques de votre bail ou de votre acte de vente
Depuis 2006, tout vendeur ou bailleur doit remettre un état des risques quand le bien est situé dans une zone couverte par un plan de prévention. Ce document est souvent signé sans être lu. Ressortez-le : il dit noir sur blanc à quoi votre bien est exposé.
La mémoire du quartier
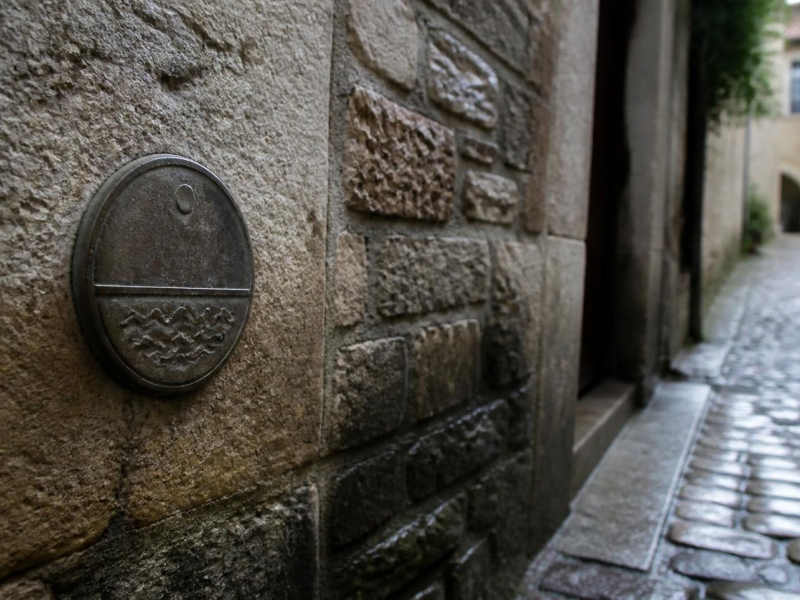
C'est la source la plus négligée et souvent la plus juste. Demandez aux voisins installés depuis vingt ans jusqu'où l'eau est montée, et quand. Cherchez les repères de crue sur les façades : beaucoup de communes en ont apposé après 1910, 1955 ou 1999.
Les dates parlent d'elles-mêmes. Vaison-la-Romaine le 22 septembre 1992. L'Aude en novembre 1999, puis à nouveau le 15 octobre 2018. Xynthia dans la nuit du 27 au 28 février 2010. La Seine et le Loing en juin 2016. La tempête Alex dans les vallées de la Roya et de la Vésubie le 2 octobre 2020. Le Pas-de-Calais en novembre 2023, puis encore en janvier 2024.
Aucune de ces communes ne pensait vivre cela deux fois en une génération.
Mesurer sa vulnérabilité : l'inventaire par hauteur
Prenez un mètre et faites le tour de votre bien en notant la hauteur du sol de chaque élément sensible. Cet exercice prend vingt minutes et change complètement la conversation.
| Hauteur d'eau | Ce qui est atteint | Conséquence type |
|---|---|---|
| 5 à 15 cm | Revêtements de sol, plinthes, bas de meubles | Nettoyage, séchage, parquet à refaire |
| 15 à 40 cm | Électroménager, cuisine basse, cartons de cave | Remplacement d'équipements |
| 40 à 60 cm | Chaudière, ballon d'eau chaude, prises électriques | Perte de chauffage et d'eau chaude, remise aux normes |
| 60 cm à 1 m | Tableau électrique, cloisons, isolation | Logement inhabitable plusieurs semaines |
Ce tableau explique pourquoi les premiers centimètres comptent autant. Passer de 50 cm d'eau à zéro, ce n'est pas éviter un désagrément : c'est garder son chauffage, son électricité et son logement habitable.
Deux gestes gratuits font gagner beaucoup avant tout achat : surélever ce qui peut l'être, et repérer où couper l'électricité et le gaz sans avoir à patauger.
Jetable ou réutilisable : le vrai calcul
C'est la question qui divise les acheteurs, et la réponse dépend moins du prix affiché que de deux paramètres : la fréquence des épisodes chez vous, et la précision de votre besoin.
Ce qui se consomme
Le sac de sable est l'archétype du consommable. Il est bon marché à l'unité, mais il faut du sable, des sacs, du temps et des bras — comptez une heure à deux personnes pour une porte de garage. Après la crue, il est imbibé d'eaux souvent chargées d'hydrocarbures ou d'eaux usées : c'est un déchet à évacuer, et personne n'en parle au moment de l'achat.
Les sacs absorbants corrigent l'essentiel de ces défauts. À sec, ils pèsent 200 à 300 grammes et se stockent à plat pendant cinq ans. Au contact de l'eau, ils gonflent seuls en trois minutes et atteignent une vingtaine de kilos. Ni sable, ni pelle, ni camion. Leur intérêt tient surtout à leur souplesse d'emploi : un soupirail, un angle de mur, une fuite qu'on n'avait pas anticipée — ils s'adaptent là où un panneau rigide ne rentre pas. Nous avons détaillé la comparaison dans notre comparatif sacs absorbants et sacs de sable.
Ce qui se réutilise
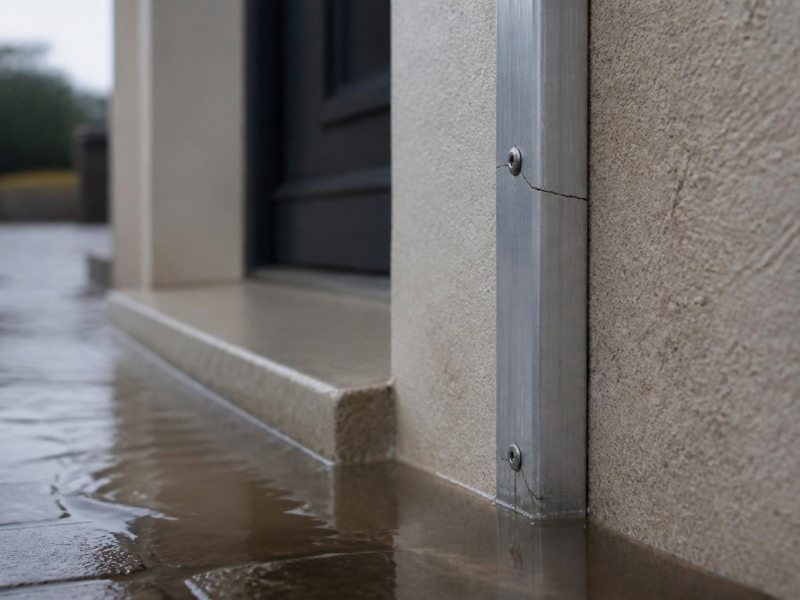
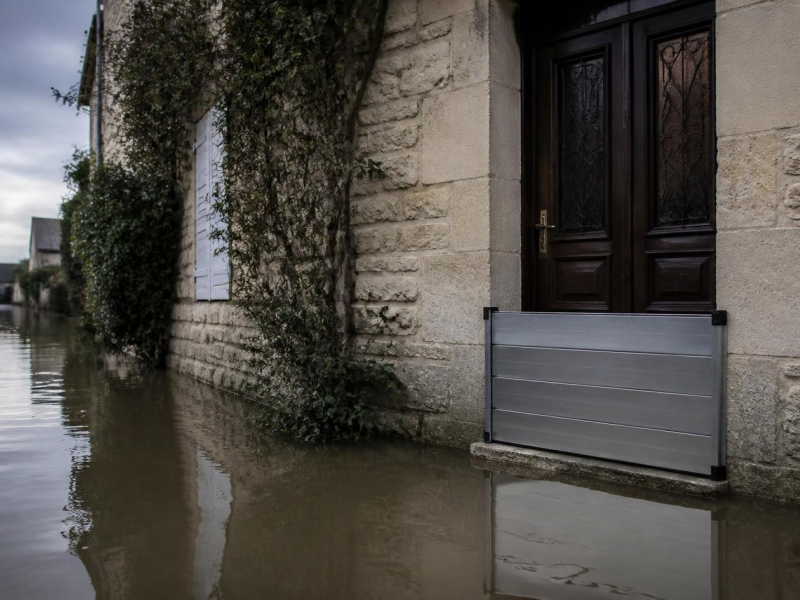
Un batardeau s'achète une fois et sert pendant des années. Il se rince, sèche et se range. En contrepartie, il est taillé pour une ouverture précise : il faut connaître ses dimensions, et il ne servira pas ailleurs.
Même logique pour les barrières modulaires et pour les équipements permanents comme un clapet anti-retour, qui se pose une fois sur la canalisation et travaille sans vous, y compris quand vous êtes absent.
Le calcul sur dix ans
Raisonnez en coût par épisode plutôt qu'en prix d'achat.
Une commune touchée tous les deux ou trois ans connaîtra quatre ou cinq épisodes en dix ans. Un batardeau à 400 € revient alors à moins de 100 € l'épisode, et vous ne rachetez rien. La même ouverture protégée par des consommables demande un réapprovisionnement après chaque crue.
À l'inverse, dans une commune touchée une fois par décennie, un stock de sacs absorbants qui se conserve cinq ans à sec peut suffire, surtout si vos ouvertures sont nombreuses et de tailles variées.
Trois coûts cachés à intégrer au calcul, et qu'on oublie systématiquement :
- Le temps de mise en œuvre. Une heure de remplissage de sacs à 23 heures sous la pluie n'a pas le même prix que deux minutes de pose.
- La place de stockage. Un batardeau se range à plat ; deux cents sacs de sable, non.
- L'évacuation après crue. Le matériau souillé part en déchetterie, parfois en filière spécifique.
En pratique, les deux
Le partage le plus courant chez nos clients ne tranche pas entre les deux familles : un équipement réutilisable sur les accès principaux — porte d'entrée, garage, portail — et un stock de consommables pour tout le reste, l'imprévu et les petits points de fuite. C'est la logique de nos packs maison.
Le bon niveau d'équipement selon votre situation
| Situation | Priorité |
|---|---|
| Hors zone identifiée, jamais inondé | Un stock de sacs absorbants et le repérage des coupures d'énergie |
| Ruissellement de voirie, moins de 30 cm | Boudins ou sacs sur les seuils, clapet anti-retour si la cave a refoulé |
| Zone bleue de PPRI, 30 à 60 cm attendus | Batardeau sur chaque accès, surélévation des équipements techniques |
| Zone rouge, plus de 60 cm, courant | Diagnostic de vulnérabilité complet, protection périmétrique, dossier de subvention |
| Local professionnel ou collectivité | Plan de continuité d'activité, équipement dimensionné par ouverture |
Faire financer sa protection
Si votre bien est situé en zone couverte par un PPRI prescrivant des travaux, ou par un PAPI avec diagnostic de vulnérabilité, le fonds Barnier (FPRNM) peut financer jusqu'à 80 % du montant pour un particulier et 40 % pour une entreprise de moins de 20 salariés.
Le dossier se monte sur devis, et l'accord doit être obtenu avant toute commande. Tout est détaillé sur notre page Subventions anti-inondation.
Questions fréquentes
Comment savoir si je suis en zone inondable ?
Consultez georisques.gouv.fr à votre adresse, puis le PPRI de votre commune en mairie ou sur le site de la préfecture. L'état des risques annexé à votre bail ou à votre acte de vente donne la même information. Complétez par la mémoire des voisins et les repères de crue visibles sur les façades du quartier.
Quelle différence entre aléa et risque ?
L'aléa est le phénomène naturel lui-même — une crue d'une hauteur et d'une vitesse données. Le risque est le croisement de cet aléa avec ce que vous avez à perdre. Vous ne pouvez pas agir sur l'aléa, mais vous pouvez réduire votre vulnérabilité, et donc le risque.
Vaut-il mieux des sacs ou un batardeau ?
Un batardeau pour une ouverture précise que vous protégerez à chaque épisode : il se réutilise indéfiniment et se pose en quelques minutes. Des sacs absorbants pour ce qui est variable ou imprévisible : soupiraux, angles, fuites ponctuelles. La plupart des foyers équipés combinent les deux.
Combien de temps se conservent des sacs anti-inondation ?
Les sacs absorbants se stockent à plat, au sec, pendant cinq ans avant activation. Ils ne prennent presque pas de place et ne demandent aucun entretien tant qu'ils restent secs.
Que faire des protections après une inondation ?
Les équipements réutilisables — batardeaux, barrières modulaires — se rincent à l'eau claire, sèchent et se rangent. Les matériaux ayant absorbé des eaux de crue sont des déchets : renseignez-vous auprès de votre déchetterie, car les eaux d'inondation sont souvent chargées d'hydrocarbures et d'eaux usées.
Une protection anti-inondation est-elle subventionnable ?
Oui, dans le cadre du fonds Barnier, si le bien se situe en zone couverte par un PPRI prescrivant des travaux ou par un PAPI avec diagnostic de vulnérabilité. Le taux atteint 80 % pour un particulier et 40 % pour une entreprise de moins de 20 salariés. L'accord écrit doit précéder l'achat.
Conseil technique et dimensionnement au 02 99 82 63 82. Orisques Distribution, importateur officiel Floodgate, FloodSax et QuickDam en France depuis 2013. Devis gratuit et instantané en ligne, mandat adm
Partager ce contenu


